Tokenização de Ativos Reais e Imóveis: Qual é a Validade Jurídica no Brasil?

A tokenização de ativos reais (RWA) representa uma fronteira promissora na economia digital, transformando bens tangíveis em frações digitais negociáveis em blockchain. No contexto brasileiro, este fenômeno, especialmente no setor imobiliário, levanta questionamentos complexos sobre sua validade jurídica e os mecanismos para garantir segurança e conformidade. Este artigo aprofunda-se na análise das bases legais existentes e nos desafios regulatórios.
1. Entendendo a Tokenização de Ativos Reais (RWA): O Que é e Como Funciona?
A tokenização de ativos reais (RWA) consiste na conversão de um ativo físico, como um imóvel, obra de arte, commodity ou participação em uma empresa, em um token digital na blockchain. Essencialmente, cada token representa uma fração da propriedade ou do direito sobre o ativo subjacente. Este processo utiliza a tecnologia de contabilidade distribuída (DLT), popularmente conhecida como blockchain, para criar registros imutáveis e transparentes de propriedade.
O funcionamento básico envolve a emissão de tokens digitais que são lastreados por um ativo real. Por exemplo, em uma tokenização imobiliária, um prédio avaliado em R$ 10 milhões pode ser dividido em 10 milhões de tokens, onde cada token representa R$ 1,00 da propriedade ou do direito econômico sobre ela. Esses tokens são então registrados e negociados em uma rede blockchain, utilizando contratos inteligentes (smart contracts) que automatizam as condições de compra, venda e transferência.
Os benefícios da tokenização são múltiplos e significativos. Primeiramente, ela aumenta drasticamente a liquidez de ativos historicamente ilíquidos, como imóveis, ao permitir a compra e venda de pequenas frações, democratizando o acesso a investimentos antes restritos a grandes capitalistas. Em segundo lugar, promove maior transparência, pois todas as transações são registradas de forma imutável e auditável na blockchain. Em terceiro lugar, reduz custos operacionais e intermediários, otimizando processos de verificação e transferência de propriedade. Relatórios de mercado, como os da PwC e Boston Consulting Group (BCG), projetam que o mercado de ativos tokenizados pode atingir trilhões de dólares globalmente na próxima década, sublinhando o potencial disruptivo desta tecnologia. Por exemplo, estimativas da Bloomberg Intelligence apontam que o mercado de ativos tokenizados poderia chegar a US$16 trilhões até 2030, evidenciando o gigantesco potencial de transformação que a tokenização carrega.
2. A Tokenização de Imóveis: Detalhes e Mecanismos Jurídicos Subjacentes
A tokenização de imóveis é uma das aplicações mais promissoras da RWA. Ela permite que proprietários de imóveis transformem seus ativos em frações digitais, tornando-os acessíveis a um público muito maior de investidores. Em vez de vender o imóvel inteiro ou cotas em um fundo imobiliário tradicional, o proprietário pode emitir tokens que representam uma porcentagem do valor do imóvel ou dos direitos sobre seus rendimentos, como aluguéis.
O processo geralmente envolve a criação de uma estrutura jurídica que vincule o token digital ao ativo físico. Esta estrutura pode ser complexa. Pode-se usar um veículo de propósito específico (SPE) ou uma Sociedade em Conta de Participação (SCP) para deter o imóvel e, em seguida, tokenizar as cotas ou direitos sobre essa entidade. Os tokens, neste caso, não representam diretamente a propriedade da fração do imóvel no Registro de Imóveis, mas sim a posse de um direito sobre o patrimônio da SPE ou SCP, que por sua vez detém o imóvel.
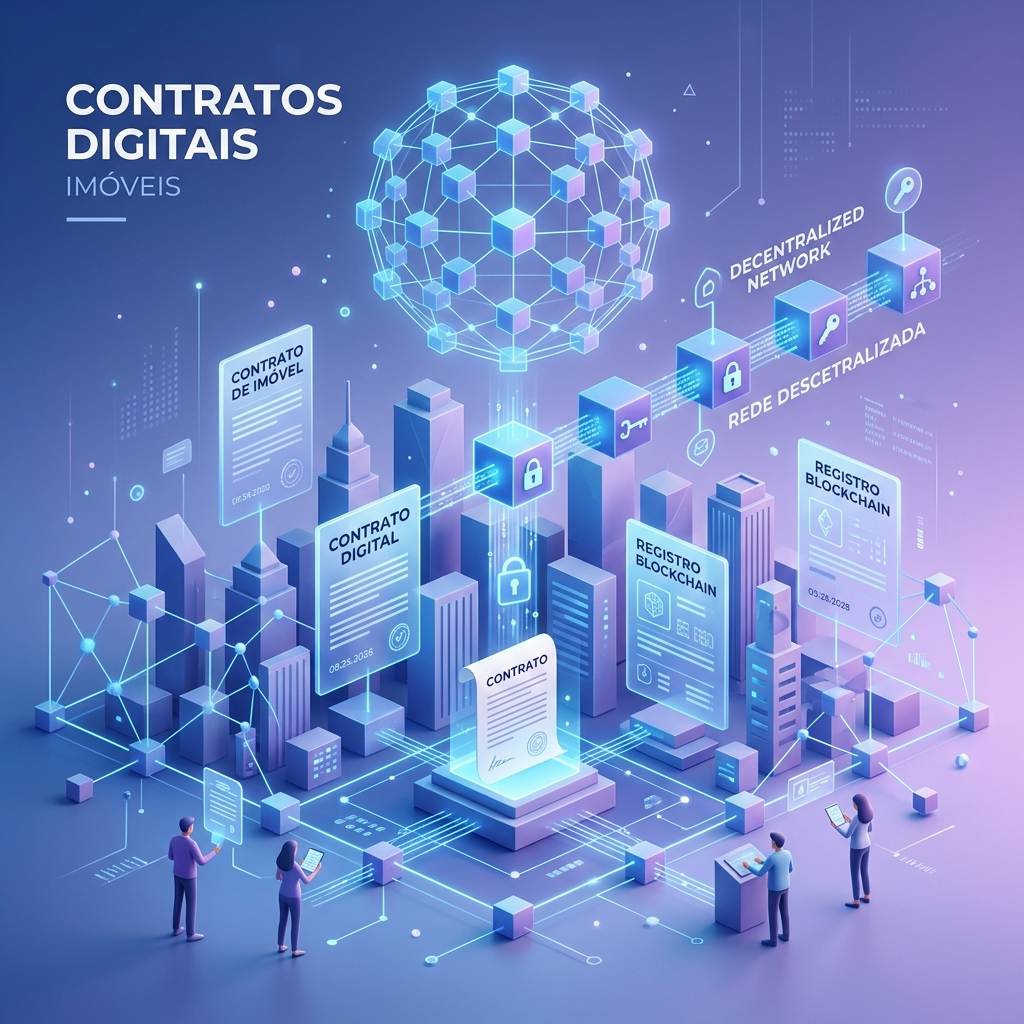
Os contratos inteligentes desempenham um papel central, definindo as regras de emissão, transferência, governança e distribuição de rendimentos dos tokens. Por exemplo, um contrato inteligente pode ser programado para distribuir automaticamente os aluguéis proporcionais aos detentores dos tokens, eliminando a necessidade de intermediários e processos manuais. Isso traz maior agilidade e transparência para os investidores. No entanto, a validade e a exequibilidade desses contratos inteligentes no direito brasileiro são pontos que demandam uma análise jurídica cuidadosa, garantindo que as disposições do smart contract não conflitem com as leis vigentes, especialmente no que se refere a direitos reais e contratuais.
A democratização do investimento imobiliário é um dos maiores atrativos. Pequenos investidores, que antes não tinham capital para adquirir um imóvel inteiro ou cotas de grandes fundos, podem agora investir pequenas quantias em imóveis de alto valor. Isso não só amplia a base de investidores, mas também confere aos ativos imobiliários uma liquidez que eles nunca tiveram. A flexibilidade na negociação é outra vantagem. Os tokens podem ser transacionados 24 horas por dia, 7 dias por semana, em mercados secundários digitais, diferentemente dos mercados tradicionais, que possuem horários de funcionamento limitados e processos burocráticos para a transferência de propriedades.
3. Panorama Legal Atual no Brasil: Onde Estamos?
O grande desafio da tokenização no Brasil reside na ausência de uma legislação específica que regule diretamente essa modalidade de investimento. Contudo, a falta de uma lei própria não significa um vácuo jurídico ou uma proibição. Pelo contrário, o sistema jurídico brasileiro, pautado em princípios como a autonomia da vontade e a liberdade de contratar, permite que as partes estabeleçam novas formas de instrumentalização de direitos, desde que respeitem os limites impostos pela lei e pela ordem pública. A questão, portanto, não é se a tokenização é possível, mas como ela se enquadra e interage com as normas já existentes.
3.1. Aplicação Analógica de Leis Existentes
Para conferir validade jurídica à tokenização de ativos reais, especialmente imóveis, é necessário recorrer à aplicação analógica de diversas leis e normativas:
3.1.1. Código Civil Brasileiro (Lei nº 10.406/2002)
O Código Civil é a espinha dorsal do direito privado no Brasil e oferece a base para a validade de contratos e a constituição de direitos. O princípio da liberdade contratual (Art. 421) e da autonomia da vontade permite que as partes criem contratos atípicos, desde que não contrariem a lei. No contexto da tokenização, um contrato de cessão de direitos ou um contrato de participação pode ser o instrumento jurídico que vincula o token ao ativo real. Os artigos que tratam do direito de propriedade (Art. 1.228 e seguintes) e dos direitos reais (Art. 1.225) são fundamentais, embora a forma de registro da propriedade tokenizada seja o principal ponto de fricção. A estrutura de condomínio (Art. 1.314 e seguintes) também pode ser utilizada para formalizar a copropriedade de um imóvel que é tokenizado em frações, ainda que o token represente a cota ideal em um empreendimento e não diretamente no registro imobiliário.
3.1.2. Lei dos Registros Públicos (Lei nº 6.015/1973)
Este é um dos maiores obstáculos práticos para a tokenização direta da propriedade imobiliária. A Lei dos Registros Públicos estabelece que a transferência de propriedade de bens imóveis só se concretiza com o registro no Cartório de Registro de Imóveis (Art. 1.245 do Código Civil e Art. 167 da LRP). Os princípios da publicidade, especialidade, continuidade e unitariedade do registro imobiliário são pilares que não se harmonizam facilmente com a natureza descentralizada e digital dos tokens. Atualmente, os tokens não são reconhecidos como uma forma de “título” passível de registro direto no cartório, o que exige a criação de estruturas jurídicas intermediárias, como as já mencionadas SPEs ou SCPs, para fazer a ponte entre o mundo físico e o digital.
3.1.3. Lei do Mercado de Capitais (Lei nº 6.385/1976) e CVM
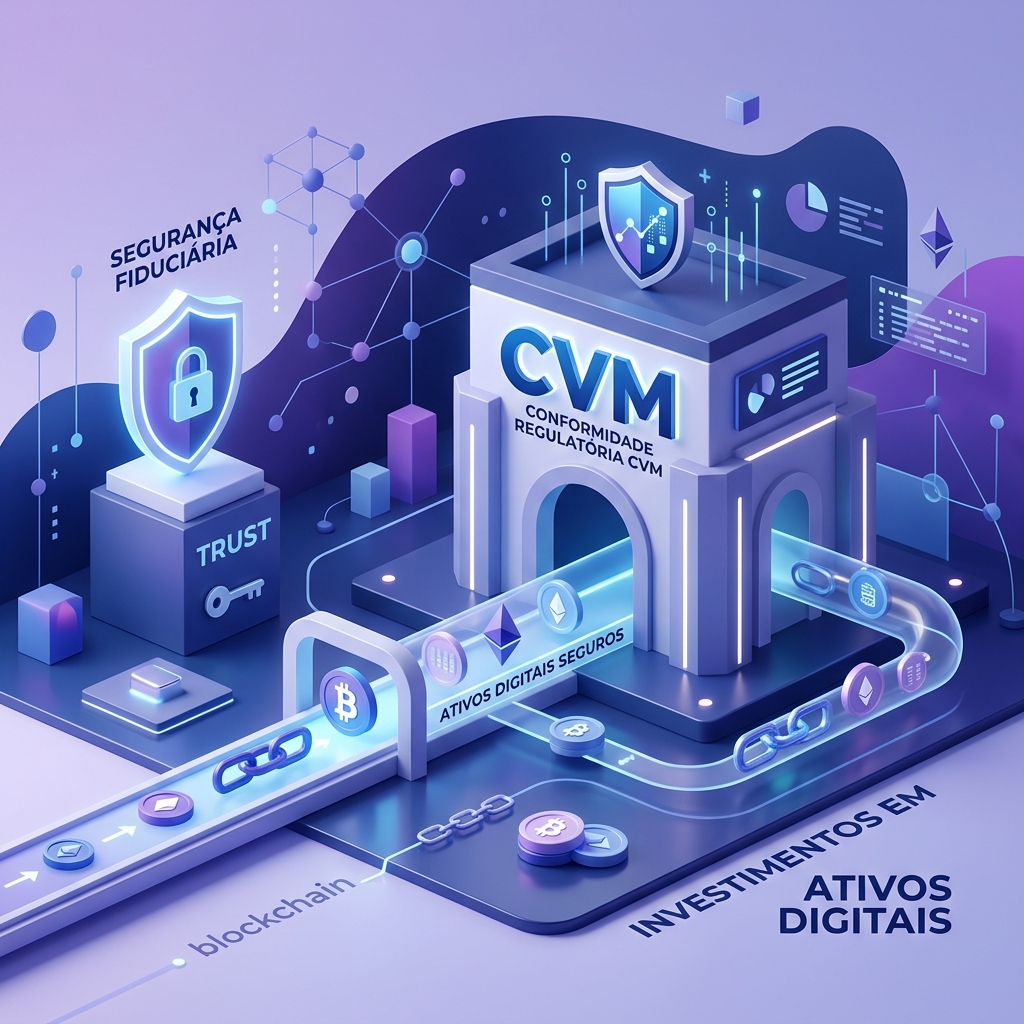
A Comissão de Valores Mobiliários (CVM) é o órgão regulador do mercado de capitais brasileiro. A depender da forma como os tokens são estruturados e comercializados, eles podem ser enquadrados como valores mobiliários. Se um token representar um contrato de investimento coletivo, com expectativa de retorno a partir do esforço de terceiros, ele estará sujeito à regulamentação da CVM. A CVM tem demonstrado abertura para a inovação por meio de seu Sandbox Regulatório, que permite a experimentação de novos modelos de negócios com dispensa temporária de certas regras, buscando justamente entender e moldar a regulação para esse tipo de ativo. Isso é fundamental para a proteção jurídica dos sites e plataformas que operam com esses novos modelos.
3.1.4. Marco Civil da Internet (Lei nº 12.965/2014) e LGPD (Lei nº 13.709/2018)
O Marco Civil da Internet estabelece os princípios, garantias, direitos e deveres para o uso da internet no Brasil, sendo relevante para a validade de transações digitais e contratos inteligentes. A Lei Geral de Proteção de Dados (LGPD) é igualmente crucial. Considerando que a blockchain lida com dados pessoais, especialmente nas fases de KYC (Know Your Customer) e AML (Anti-Money Laundering), a conformidade com a LGPD é indispensável para advogados LGPD. É preciso garantir que os dados dos participantes sejam tratados de forma transparente, segura e com base nos princípios da lei. A anonimização e pseudonimização de dados são aspectos importantes a serem considerados na arquitetura da solução blockchain para mitigar riscos de privacidade. Acesse a Lei nº 13.709/2018 e a Lei nº 12.965/2014 nos sites oficiais.
3.1.5. Leis de Combate à Lavagem de Dinheiro (Lei nº 9.613/1998)
Operações com ativos digitais, incluindo tokens, estão sujeitas às normas de prevenção e combate à lavagem de dinheiro e financiamento ao terrorismo. As plataformas de tokenização e os emissores de tokens devem implementar rigorosos procedimentos de KYC/AML para identificar seus clientes e monitorar transações suspeitas, reportando-as ao Conselho de Controle de Atividades Financeiras (COAF).
Como observa Diego Castro, Advogado Especialista em Direito Digital, “a ausência de legislação específica não implica, automaticamente, a invalidade jurídica da tokenização. Ao contrário, o direito brasileiro, pautado na liberdade de contratar e na autonomia da vontade, permite a criação de novas formas de instrumentalização de direitos, desde que respeitados os princípios gerais do direito e a ordem pública. O desafio reside na correta estruturação jurídica para garantir a segurança dos investidores e a conformidade com as normas já existentes”.
4. Desafios Jurídicos e Operacionais na Tokenização de Imóveis no Brasil
Apesar do potencial, a tokenização de imóveis no Brasil enfrenta diversos desafios que precisam ser cuidadosamente gerenciados para garantir sua validade e segurança:
4.1. Registro Imobiliário e a Natureza Jurídica do Token
O principal gargalo é a incompatibilidade entre a natureza digital e fracionada dos tokens e o sistema de registro imobiliário brasileiro, que é centralizado e exige a identificação precisa do bem e do titular no cartório. Um token não confere, por si só, o direito real de propriedade registrado no cartório. Geralmente, ele representa um direito obrigacional (por exemplo, uma cota em uma sociedade que detém o imóvel) ou um direito econômico sobre o ativo. A natureza jurídica exata do token (se é um valor mobiliário, um direito creditório, ou outra categoria) é fundamental e depende da forma como a operação é estruturada.
4.2. Tributação
A ausência de regulamentação fiscal específica para a tokenização de ativos reais gera incertezas. Questões como a incidência de ITBI (Imposto sobre a Transmissão de Bens Imóveis) na transferência de tokens que representam direitos sobre imóveis, ou a tributação de ganhos de capital sobre a venda desses tokens, ainda não possuem diretrizes claras. A Receita Federal tem emitido algumas normativas gerais sobre criptoativos, mas as especificidades da tokenização de RWAs ainda precisam de maior clareza, especialmente para evitar a bitributação ou a evasão fiscal. A complexidade do sistema tributário brasileiro, aliada à novidade da tecnologia, exige um planejamento fiscal meticuloso.
4.3. Resolução de Conflitos e Governança
Em caso de disputas, a jurisdição aplicável e a forma de resolução de conflitos podem ser complexas, especialmente em operações transfronteiriças. A exequibilidade de contratos inteligentes, que operam de forma autônoma na blockchain, ainda carece de precedentes sólidos no sistema judiciário brasileiro. É fundamental que os termos e condições dos tokens, bem como os contratos inteligentes, sejam redigidos de forma clara e inequivoca, especificando a lei aplicável, o foro competente e os mecanismos para solução de controvérsias.
4.4. Conformidade e Proteção do Investidor
Garantir que as operações de tokenização estejam em conformidade com as normas de prevenção à lavagem de dinheiro (AML) e de conhecimento do cliente (KYC) é um desafio constante. Além disso, a proteção dos investidores, que muitas vezes não possuem o conhecimento técnico ou jurídico necessário para compreender os riscos envolvidos, é uma preocupação primordial. Mecanismos de divulgação de informações, transparência e responsabilidade dos emissores são cruciais para a construção de um mercado tokenizado seguro e confiável.
5. Caminhos para a Validade Jurídica e Segurança dos Investimentos
Para navegar neste cenário complexo, é fundamental adotar uma abordagem jurídica estratégica e cautelosa. A validade e a segurança dos investimentos em tokens de RWA dependem em grande parte de uma estruturação legal robusta e da busca pela conformidade com a legislação existente.
5.1. Estruturação Contratual Robusta
A chave para a validade jurídica da tokenização no Brasil reside na elaboração de contratos sólidos. Estes contratos devem detalhar claramente a relação entre o token digital e o ativo físico subjacente, os direitos e deveres dos detentores de tokens, os mecanismos de governança e os termos para a resolução de conflitos. Contratos de cessão de direitos, contratos de promessa de compra e venda com cláusulas específicas para a tokenização, ou contratos de participação em sociedades (como SPEs ou SCPs) são exemplos de instrumentos que podem ser adaptados. É fundamental evitar o juridiquês, garantindo que todos os termos sejam compreensíveis e acessíveis aos investidores.
5.2. Uso de Veículos Jurídicos Existentes
A utilização de veículos jurídicos já reconhecidos pelo ordenamento brasileiro é uma estratégia eficaz para conferir maior segurança. Uma Sociedade de Propósito Específico (SPE) ou uma Sociedade em Conta de Participação (SCP) pode ser criada para deter a propriedade do imóvel. As cotas ou direitos sobre essa sociedade podem, então, ser tokenizados. Desta forma, o token representa não a propriedade direta do imóvel, mas sim um direito sobre a entidade que o possui. Isso simplifica a interface com o Registro de Imóveis, que continuará a registrar a propriedade em nome da SPE/SCP, enquanto as frações digitais são negociadas na blockchain. Essa abordagem mitiga muitos dos desafios relacionados à Lei de Registros Públicos.
5.3. Acompanhamento dos Avanços Regulatórios
O cenário regulatório para ativos digitais no Brasil está em constante evolução. A CVM, por meio de seu Sandbox Regulatório, tem incentivado a experimentação de modelos de negócios inovadores, incluindo a tokenização. Projetos de lei no Congresso Nacional também buscam criar um marco legal mais claro para criptoativos e finanças descentralizadas (DeFi). Manter-se atualizado sobre essas movimentações, como a discussão em torno da MP 1.151/2022 (que tratou de questões tributárias de criptoativos, embora não diretamente de RWAs), é crucial para empresas e investidores. A consulta a advogados especializados em direito digital e mercado de capitais é indispensável para interpretar e adaptar-se a essas mudanças.
5.4. Due Diligence Imobiliária e Tecnológica
Antes de qualquer tokenização, uma rigorosa due diligence é necessária. No aspecto imobiliário, isso inclui a verificação da regularidade da propriedade, inexistência de ônus, hipotecas ou litígios. No aspecto tecnológico, é preciso avaliar a segurança da plataforma blockchain utilizada, a solidez dos contratos inteligentes e a conformidade com as melhores práticas de segurança cibernética. A transparência na divulgação de informações sobre o ativo, a estrutura legal e os riscos envolvidos é fundamental para a proteção dos investidores e a credibilidade do projeto.
6. Tabela Comparativa: Tokenização vs. Modelos Tradicionais de Investimento Imobiliário
Para ilustrar as diferenças e vantagens da tokenização, apresentamos uma comparação com os modelos tradicionais de investimento imobiliário:
| Característica | Investimento Imobiliário Tradicional (Compra Direta) | Fundos de Investimento Imobiliário (FIIs) | Tokenização de Imóveis |
|---|---|---|---|
| Acessibilidade | Muito Baixa (alto capital inicial, processo complexo) | Média (requer capital para cotas, mas menor que compra direta) | Alta (possibilidade de frações muito pequenas, baixo capital inicial) |
| Liquidez | Baixa (venda de imóvel é lenta e burocrática) | Média (cotas negociadas em bolsa, mas limitada por volume) | Alta (tokens negociáveis 24/7 em plataformas digitais) |
| Custos de Transação | Altos (corretagem, ITBI, emolumentos, taxas cartoriais) | Médios (taxas de administração, corretagem na bolsa) | Potencialmente Baixos (taxas de rede, de plataforma, sem intermediários tradicionais) |
| Complexidade Legal | Alta (contratos, registros, certidões, tributação específica) | Média (regulamentação CVM, estrutura de fundo) | Alta (novidade regulatória, exige estruturação legal inovadora) |
| Transparência | Média (depende do acesso a informações, cartórios) | Alta (relatórios periódicos, fiscalização CVM) | Muito Alta (registros imutáveis em blockchain, auditoria pública) |
| Registro de Propriedade | Cartório de Registro de Imóveis (direto) | Cotas de Fundo registradas na B3/CVM (indireto) | Tokens em blockchain, representam direitos sobre ativo/entidade (indireto) |
| Transferência | Burocrática, demorada, com necessidade de escritura pública e registro | Relativamente rápida, via mercado de capitais | Quase instantânea, via blockchain e contratos inteligentes |
| Governança | Direta pelo proprietário | Gerida por administrador profissional | Definida por contratos inteligentes, pode incluir voto dos tokenholders |
7. O Futuro da Tokenização no Brasil: Perspectivas e Tendências
O futuro da tokenização de ativos reais e imóveis no Brasil é promissor, mas dependerá da evolução regulatória e da capacidade do mercado de construir estruturas seguras e transparentes. A digitalização de ativos é uma tendência global irreversível, impulsionada pela busca por maior eficiência, liquidez e acessibilidade aos mercados.
No Brasil, a tokenização pode desempenhar um papel crucial na dinamização do mercado imobiliário, atraindo novos investidores e permitindo a captação de recursos para projetos que antes teriam dificuldade em obter financiamento. Além disso, pode expandir as oportunidades de investimento para a população em geral, promovendo uma maior inclusão financeira.
A necessidade de segurança jurídica, entretanto, é o pilar para o desenvolvimento sustentável desse mercado. A clareza regulatória sobre a natureza dos tokens, a tributação e a interface com o sistema de registro de imóveis será fundamental para que a tokenização possa atingir seu pleno potencial. Enquanto o arcabouço legal específico não se consolida, a expertise de advogados especializados em direito digital e imobiliário é mais do que valiosa; é indispensável. Eles são os profissionais que podem desenhar as soluções jurídicas mais adequadas, mitigar riscos e garantir que as operações de tokenização estejam em plena conformidade com a legislação brasileira, protegendo assim os interesses de todos os envolvidos.
Em síntese, a tokenização de ativos reais e imóveis no Brasil possui validade jurídica, embora não existam leis específicas para ela. Sua legalidade é construída por meio da aplicação analógica de leis existentes e da criatividade jurídica na estruturação das operações. O caminho para o sucesso reside na combinação de inovação tecnológica com rigorosa conformidade legal, com o apoio de profissionais do direito que compreendem as nuances deste novo paradigma.
FAQ: Perguntas Frequentes sobre Tokenização de Ativos e Imóveis no Brasil
É legal tokenizar um imóvel no Brasil?
Sim, é legal tokenizar um imóvel no Brasil. Embora não haja uma lei específica para a tokenização, o ordenamento jurídico brasileiro permite a criação de novas formas de instrumentalização de direitos e contratos, desde que respeitados os princípios gerais do direito e a ordem pública. A legalidade é garantida pela estruturação jurídica adequada, geralmente por meio da aplicação analógica de leis como o Código Civil e a Lei do Mercado de Capitais, utilizando veículos como SPEs ou SCPs.
Como a tokenização afeta o registro de imóveis?
Atualmente, a tokenização não altera diretamente o registro de imóveis no cartório. A Lei dos Registros Públicos exige que a propriedade seja registrada de forma centralizada. Dessa forma, na maioria das estruturas de tokenização, o imóvel continua registrado no nome de uma entidade legal (como uma SPE ou SCP), e os tokens representam direitos sobre essa entidade ou sobre os rendimentos do imóvel, e não a propriedade direta e fracionada registrada em cartório. Isso evita a incompatibilidade direta com o sistema registral vigente.
Quais são os riscos jurídicos da tokenização de imóveis?
Os principais riscos jurídicos incluem a incerteza regulatória (especialmente sobre a classificação do token pela CVM e a tributação), a complexidade de conciliar o registro em blockchain com o registro imobiliário tradicional, a exequibilidade dos contratos inteligentes em caso de disputa, e a necessidade de conformidade com normas de proteção de dados (LGPD) e combate à lavagem de dinheiro (AML/KYC). Uma estruturação jurídica inadequada pode levar a litígios e perdas para os investidores.
A CVM regula a tokenização de imóveis?
A CVM regula a tokenização de imóveis quando os tokens são enquadrados como valores mobiliários, ou seja, quando representam um contrato de investimento coletivo que gera expectativa de retorno a partir do esforço de terceiros. A CVM tem atuado de forma a supervisionar esses casos, inclusive por meio de seu Sandbox Regulatório, que permite que empresas testem modelos inovadores em um ambiente regulado e controlado. É fundamental consultar a CVM sobre a classificação de cada projeto de tokenização.
Preciso de um advogado para tokenizar um ativo real?
Sim, a assessoria de um advogado especializado em direito digital, imobiliário e mercado de capitais é indispensável para tokenizar um ativo real. Um profissional qualificado pode garantir a correta estruturação jurídica da operação, a conformidade com as leis existentes (como Código Civil, LRP, LGPD e normas da CVM), a mitigação de riscos fiscais e operacionais, e a elaboração de contratos robustos que protejam todas as partes envolvidas, proporcionando segurança jurídica ao processo.
Autor: Diego Castro, Advogado Especialista em Direito Digital
Data de Atualização: 22 de julho de 2024
IMPORTANTE: O Artigo acima foi escrito e revisado por nossos advogados. Ele tem função apenas informativa, e deve servir apenas como base de conhecimento. Sempre consulte um advogado para analisar seu caso concreto.